Domain komponentensoftware.de kaufen?
Wir ziehen mit dem Projekt
komponentensoftware.de um.
Sind Sie am Kauf der Domain
komponentensoftware.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain komponentensoftware.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **


Ähnliche Suchbegriffe für Passivkonten
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Die Datenverarbeitung der Schweiz, Fachbücher von Ricky WichumDie Datenverarbeitung der Schweiz ist eine umfassende technikhistorische Studie, die den Strukturwandel des staatlichen Handelns in der Schweiz von 1960 bis 1986 beleuchtet. Autor Ricky Wichum analysiert, wie der Einsatz von Computern und Datenbanken in den Verwaltungen neue politische Handlungsmöglichkeiten eröffnete und gleichzeitig die Komplexität des Verwaltungshandelns erhöhte. Die Untersuchung konzentriert sich auf fünf zentrale Aushandlungszonen der staatlichen Informatik, darunter Time-Sharing und Datenschutz. Ein besonderer Fokus liegt auf der Informatikforschung der ETH Zürich, die in den 1970er Jahren als wissenschaftliche Disziplin entstand und ihre Expertise in die Herausforderungen der digitalen Verwaltung einbrachte. Diese Studie bietet wertvolle Einblicke in die Entwicklung der Informatik im öffentlichen Sektor und deren Auswirkungen auf die Verwaltungspraxis.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
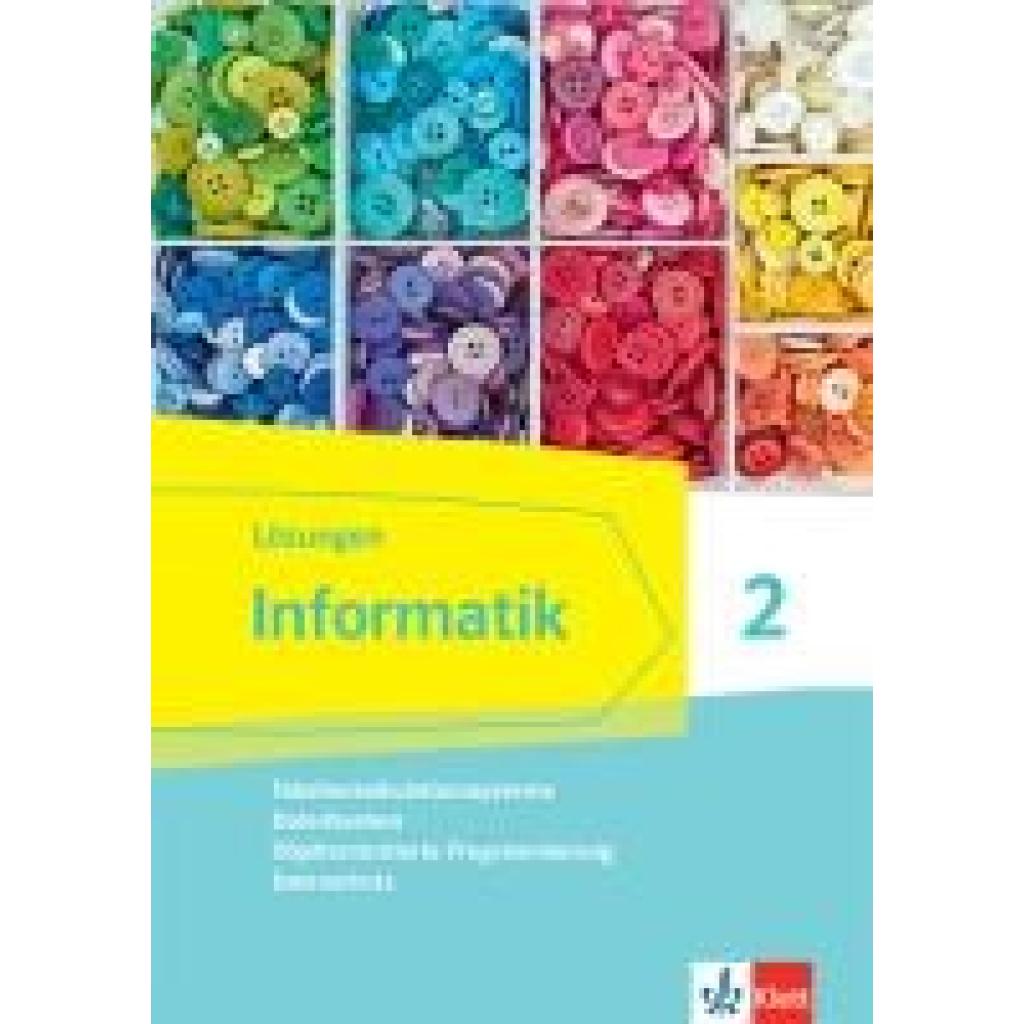
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe BayernInformatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe Bayern , Die Lösungen zu allen Aufgaben im Schulbuch Informatik 2, 2A und 2B (978-3-12-731141-9), (978-3-12-731121-1), (978-3-12-731131-0). , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20231127, Produktform: Kartoniert, Seitenzahl/Blattzahl: 128, Keyword: Gemeinschaftsschule; Gymnasium; Informatik; Integrierte Sekundarschule; Lösungen, Fachschema: Informatik / Schulbuch~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Informatik, ITG, Region: Berlin~Bayern, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: IT, EDV, Informations- und Kommunikationstechnik, Thema: Verstehen, Schulform: ABI GYM ORS SEK ÜBE, Bundesländer: BE BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Produktverfügbarkeit: 02, Länge: 292, Breite: 205, Höhe: 8, Gewicht: 352, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Sekundarstufe II, Gymnasium, Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg, Sekundarschule (alle kombinierten Haupt- und Realschularten), Schulformübergreifend, Bundesländer: Berlin, Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **

Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Die Datenverarbeitung der Schweiz, Fachbücher von Ricky WichumDie Datenverarbeitung der Schweiz ist eine umfassende technikhistorische Studie, die den Strukturwandel des staatlichen Handelns in der Schweiz von 1960 bis 1986 beleuchtet. Autor Ricky Wichum analysiert, wie der Einsatz von Computern und Datenbanken in den Verwaltungen neue politische Handlungsmöglichkeiten eröffnete und gleichzeitig die Komplexität des Verwaltungshandelns erhöhte. Die Untersuchung konzentriert sich auf fünf zentrale Aushandlungszonen der staatlichen Informatik, darunter Time-Sharing und Datenschutz. Ein besonderer Fokus liegt auf der Informatikforschung der ETH Zürich, die in den 1970er Jahren als wissenschaftliche Disziplin entstand und ihre Expertise in die Herausforderungen der digitalen Verwaltung einbrachte. Diese Studie bietet wertvolle Einblicke in die Entwicklung der Informatik im öffentlichen Sektor und deren Auswirkungen auf die Verwaltungspraxis.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
Ähnliche Suchbegriffe für Passivkonten
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe BayernInformatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe Bayern , Die Lösungen zu allen Aufgaben im Schulbuch Informatik 2, 2A und 2B (978-3-12-731141-9), (978-3-12-731121-1), (978-3-12-731131-0). , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20231127, Produktform: Kartoniert, Seitenzahl/Blattzahl: 128, Keyword: Gemeinschaftsschule; Gymnasium; Informatik; Integrierte Sekundarschule; Lösungen, Fachschema: Informatik / Schulbuch~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Informatik, ITG, Region: Berlin~Bayern, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: IT, EDV, Informations- und Kommunikationstechnik, Thema: Verstehen, Schulform: ABI GYM ORS SEK ÜBE, Bundesländer: BE BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Produktverfügbarkeit: 02, Länge: 292, Breite: 205, Höhe: 8, Gewicht: 352, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Sekundarstufe II, Gymnasium, Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg, Sekundarschule (alle kombinierten Haupt- und Realschularten), Schulformübergreifend, Bundesländer: Berlin, Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer, Frank: Shell-ProgrammierungShell-Programmierung , Das umfassende Handbuch. Für Bourne-, Korn- und Bourne-Again-Shell (bash). Ideal für alle UNIX-Admins (Linux, macOS) , Radlager > Sportfederung , Auflage: 7. Auflage, Erscheinungsjahr: 20220609, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Sommer, Frank~Kania, Stefan~Wolf, Jürgen, Edition: REV, Auflage: 22007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 868, Themenüberschrift: COMPUTERS / System Administration / Linux & UNIX Administration, Keyword: Terminal; grep; awk; sed; Programmieren; Entwickeln; Reguläre Ausdrücke regular expressions; Ubuntu; Arch Gentoo; Shell-Scripting; Kommandozeile; Scripte Skripte; Hand-Buch lernen Wissen Tipps Kurse Grundlagen Tutorials Workshops; LPIC; Automatisierung; Bash; Linux; UNIX, Fachschema: Betriebssystem (EDV)~Operating System~EDV / Theorie / Allgemeines~Informatik~Linux / Programmierung~Programmiersprachen~Shell (EDV)~Unix / Programmierung~Betriebssystem (EDV) / Linux~Linux~Unix / Linux, Fachkategorie: Systemadministration, Sprache: Deutsch, Warengruppe: HC/Betriebssysteme/Benutzeroberflächen, Fachkategorie: Linux, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 246, Breite: 181, Höhe: 54, Gewicht: 1722, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2674210, Vorgänger EAN: 9783836263467 9783836240871 9783836223102 9783836216500 9783836211574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5378344,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
-
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.